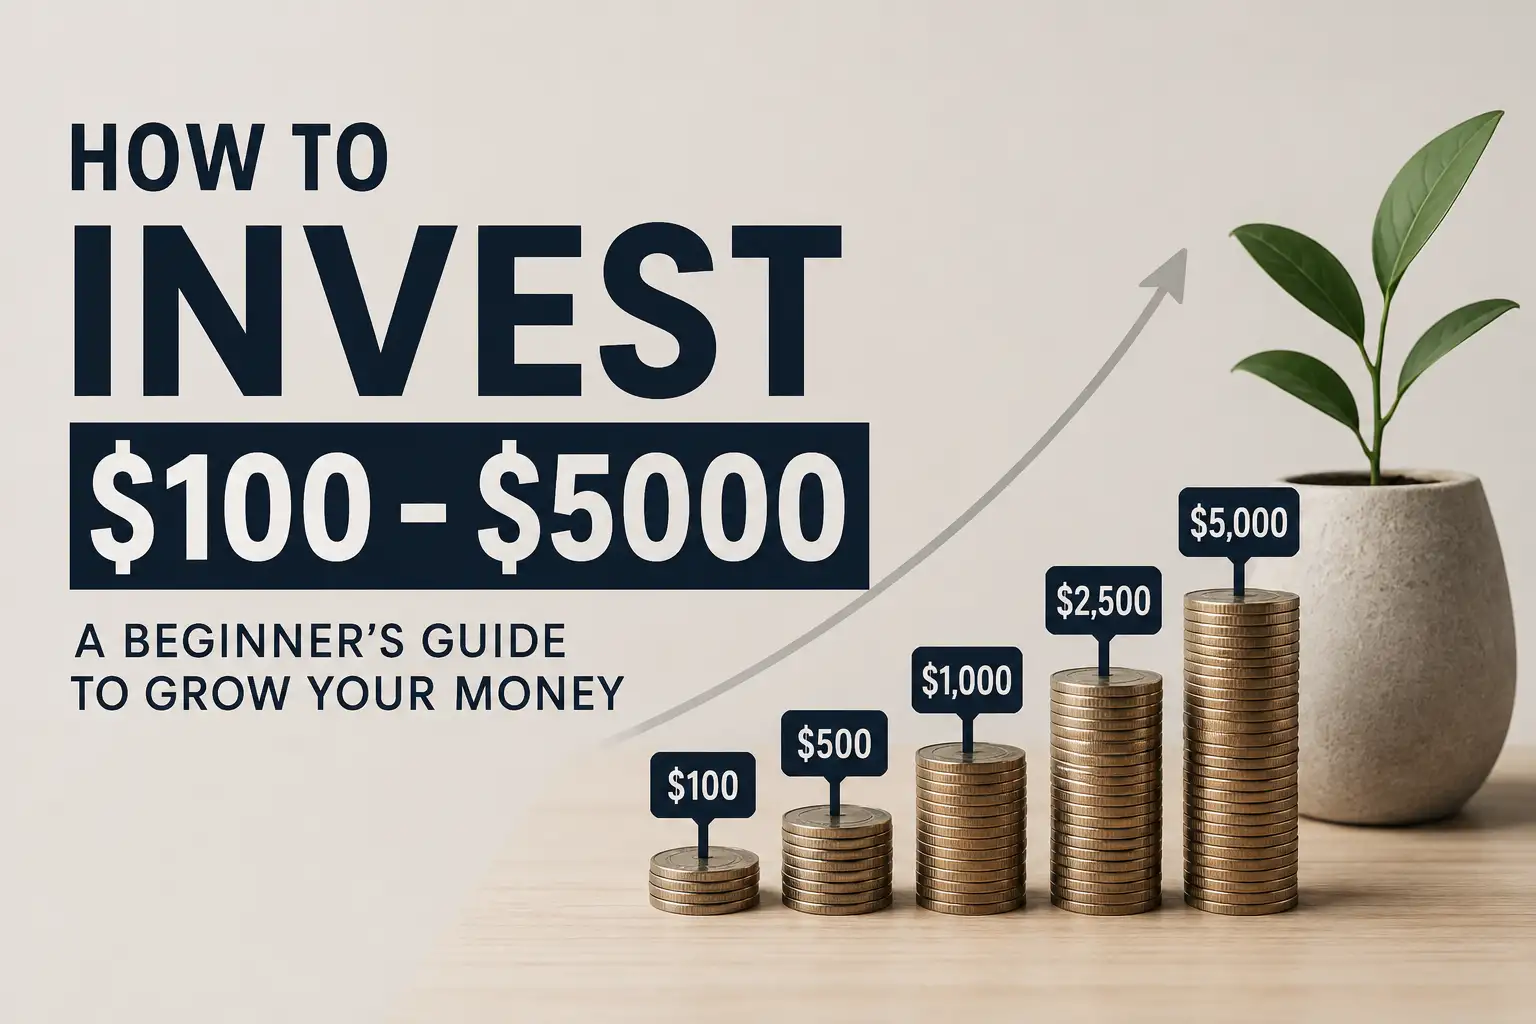
How to Invest $100 – $5000: Beginner’s Guide for 2026
Cómo invertir entre $100 y $5,000: Guía para principiantes para hacer crecer tu dinero en 2026
Tabla de contenidos
- Introducción
- ¿Realmente puedes empezar a invertir con $100?
- Antes de invertir: qué debes hacer primero
- Cómo invertir $100
- Cómo invertir $500
- Cómo invertir $1,000
- Cómo invertir $2,500
- Cómo invertir $5,000
- Acciones vs. ETFs vs. criptomonedas vs. otras inversiones
- ¿Deberías invertir todo de una vez?
- Cómo elegir una plataforma de inversión
- Comprender el riesgo y la diversificación
- Errores comunes que debes evitar
- Cómo hacer crecer una pequeña inversión con el tiempo
- Conclusiones
1. Introducción
Uno de los mayores conceptos erróneos sobre la inversión es pensar que necesitas miles de dólares antes de poder comenzar.
No es así.
Ya tengas $100, $500, $1,000, $2,500 o $5,000, existen diferentes maneras de comenzar a construir una cartera de inversión. La cuestión importante no es simplemente cuánto dinero tienes, sino cómo lo utilizas.
Para un principiante, invertir no debería consistir en encontrar una inversión que prometa convertir rápidamente una pequeña cantidad de dinero en una fortuna. Debería consistir en crear un plan razonable, comprender los riesgos, elegir inversiones adecuadas y desarrollar el hábito de poner tu dinero a trabajar de manera constante.
Las inversiones pueden generar rendimientos mediante la apreciación del precio, intereses, dividendos u otras formas de ingresos. Sin embargo, las inversiones también implican riesgos y puedes perder parte o incluso todo tu dinero.
Esta guía explica cómo una persona puede plantearse invertir diferentes cantidades de dinero, desde sus primeros $100 hasta una cartera de $5,000.
2. ¿Realmente puedes empezar a invertir con $100?
Sí.
Las opciones disponibles dependen de tu país, la plataforma de inversión, el tipo de cuenta y el producto financiero que elijas. Algunas plataformas permiten invertir en acciones fraccionarias, lo que significa que puedes invertir una cantidad específica de dinero sin tener que comprar una acción completa.
Esto significa que un inversor no necesariamente necesita suficiente dinero para comprar una acción completa de una empresa costosa.
Pero existe una diferencia importante:
Poder invertir $100 no significa que debas poner todos tus ahorros de emergencia en el mercado.
Antes de invertir, considera si tienes suficiente dinero disponible para cubrir gastos inmediatos y si tienes deudas costosas que deberían pagarse primero.
El dinero que podrías necesitar para el alquiler, las facturas, emergencias u otras obligaciones a corto plazo generalmente no debería estar expuesto a un riesgo de mercado significativo.
Tu horizonte de inversión también es importante. Una persona que invierte durante 20 años normalmente puede tolerar más volatilidad del mercado que alguien que espera necesitar el dinero el próximo mes.
3. Antes de invertir: qué debes hacer primero
Antes de decidir dónde colocar tu dinero, responde cinco preguntas.
¿Para qué es el dinero?
¿Estás invirtiendo para:
- ¿La jubilación?
- ¿Construir riqueza a largo plazo?
- ¿Comprar una propiedad en el futuro?
- ¿Educación?
- ¿Ingresos adicionales?
- ¿Acumular patrimonio en general?
Tu objetivo influye en el tipo de inversión que puede ser adecuado para ti.
¿Cuánto tiempo puedes dejar invertido el dinero?
Tu horizonte temporal es extremadamente importante.
Si necesitas el dinero en unos meses, asumir un riesgo considerable en acciones o criptomonedas puede no ser adecuado.
Si no necesitas el dinero durante décadas, puedes tener más flexibilidad para soportar las fluctuaciones del mercado a corto plazo.
¿Cuánto riesgo puedes tolerar?
Imagina que inviertes $5,000 y ves que temporalmente la cuenta cae a $4,000.
¿Entrarías en pánico y venderías?
Si la respuesta es sí, quizá necesites una cartera menos agresiva.
La distribución de tus activos debería reflejar tanto tu disposición como tu capacidad para soportar pérdidas.
¿Tienes deudas con intereses altos?
Si tienes deudas costosas, pagarlas puede ser más beneficioso que intentar obtener inmediatamente rendimientos mediante inversiones.
¿Has investigado la inversión?
Nunca inviertas simplemente porque alguien en Internet dice que algo es "garantizado", "sin riesgo" o "la próxima gran oportunidad".
Investiga antes de invertir.
4. Cómo invertir $100
Una inversión de $100 puede parecer pequeña, pero puede ser un punto de partida.
Por ejemplo, un principiante podría considerar destinar la mayor parte del dinero a una inversión diversificada en lugar de intentar convertir toda la cantidad en una ganancia rápida mediante operaciones de trading.
Un ejemplo educativo podría ser:
- $80: ETF o fondo diversificado de amplio mercado
- $20: Efectivo u otra categoría de inversión
Estos porcentajes no son reglas. Son simplemente un ejemplo de cómo un principiante podría priorizar la diversificación en lugar de concentrar todo el dinero en un único activo especulativo.
Otra opción es utilizar los $100 para comenzar a aprender.
Puedes invertir una pequeña cantidad mientras aprendes simultáneamente:
- Cómo funcionan los mercados de acciones
- Cómo funcionan los ETFs
- Cómo funcionan las comisiones de inversión
- Cómo funcionan los dividendos
- Cómo funciona la volatilidad del mercado
- Cómo los impuestos afectan los rendimientos de las inversiones
El mayor valor de tus primeros $100 quizá no sea el rendimiento que generen.
Puede ser el hábito de inversión que desarrolles.
5. Cómo invertir $500
Con $500 tienes mayor flexibilidad.
Un principiante podría considerar crear una cartera diversificada en lugar de poner todo el dinero en una sola empresa.
Por ejemplo:
- $350: ETF de amplio mercado
- $100: Acciones individuales u otra categoría de activos
- $50: Inversión de mayor riesgo o efectivo
Nuevamente, esto es solamente un ejemplo y no un asesoramiento financiero personalizado.
Otra opción consiste en invertir los $500 en un fondo diversificado y continuar agregando dinero cada mes.
Esto puede ser especialmente útil para alguien que no quiere pasar horas investigando empresas individuales.
El principio es sencillo:
No hagas que tus primeros $500 sean innecesariamente complicados.
Una cartera que contiene diez inversiones no es automáticamente mejor que una que contiene dos o tres inversiones bien diversificadas.
La diversificación consiste en distribuir el riesgo de manera inteligente, no en acumular tantos activos como sea posible.
6. Cómo invertir $1,000
Con $1,000 puedes comenzar a pensar más seriamente en la construcción de una cartera.
Un ejemplo para principiantes podría ser:
- $700: ETF de amplio mercado diversificado
- $150: Acciones individuales
- $100: Bonos u otro activo de menor volatilidad
- $50: Activo de mayor riesgo, como criptomonedas
¿Por qué mantener relativamente pequeña la parte especulativa?
Porque las criptomonedas y las acciones individuales pueden experimentar movimientos de precio significativos.
Si la inversión especulativa tiene un mal rendimiento, la mayor parte de la cartera permanece invertida en otros activos.
El objetivo no es eliminar el riesgo.
Eso es imposible.
El objetivo es evitar que una sola inversión sea responsable de todo el resultado financiero de tu cartera.
7. Cómo invertir $2,500
Con $2,500 tienes suficiente capital para crear una cartera más diversificada.
Por ejemplo:
Cartera orientada al crecimiento
- $1,500: ETF de amplio mercado
- $500: ETF internacional u otro ETF diversificado
- $250: Acciones individuales
- $150: Bonos
- $100: Criptomonedas
Esta es únicamente una distribución ilustrativa.
Una persona con una baja tolerancia al riesgo podría utilizar una proporción mucho mayor de bonos o efectivo.
Una persona con un horizonte de inversión largo y una alta tolerancia al riesgo podría elegir una distribución diferente.
No existe un porcentaje mágico que funcione para todo el mundo.
Lo importante es comprender qué función cumple cada parte de tu cartera.
8. Cómo invertir $5,000
Una cartera de $5,000 ofrece a un principiante mucha más flexibilidad.
En lugar de buscar una única inversión que supuestamente produzca rendimientos extraordinarios, considera construir una base diversificada.
Un ejemplo podría ser:
- $3,000: ETFs de amplio mercado
- $1,000: Exposición adicional diversificada o internacional
- $500: Acciones individuales
- $250: Bonos
- $250: Criptomonedas u otro activo de mayor riesgo
Esta estructura coloca la mayor parte del dinero en inversiones diversificadas mientras permite mantener una pequeña parte en activos con mayor volatilidad potencial.
Las principales fuentes de educación financiera continúan destacando la importancia de los objetivos, la tolerancia al riesgo, la diversificación y los costos al decidir cómo distribuir el dinero.
Para un inversor con $5,000, las comisiones también se vuelven cada vez más importantes.
Una comisión anual aparentemente pequeña puede tener un efecto significativo cuando se acumula durante muchos años.
9. Acciones vs. ETFs vs. criptomonedas vs. otras inversiones
Comprender las principales categorías puede facilitar tu decisión.
Acciones
Las acciones representan una participación en una empresa.
Pueden proporcionar rendimientos mediante:
- Apreciación del precio
- Dividendos
Las acciones individuales pueden generar rendimientos importantes, pero también te exponen al riesgo específico de cada empresa.
Si la empresa tiene un mal desempeño, tu inversión puede caer considerablemente.
ETFs
Los fondos cotizados en bolsa, conocidos como ETFs, pueden contener muchos valores dentro de una sola inversión.
Por lo tanto, los ETFs de amplio mercado pueden proporcionar diversificación sin obligar al inversor a seleccionar decenas de empresas individuales.
Sin embargo, no todos los ETFs están altamente diversificados. Algunos se concentran en una sola industria, país o temática.
Criptomonedas
Las criptomonedas pueden ofrecer un potencial de crecimiento significativo, pero también una volatilidad considerable.
Bitcoin y otros activos digitales pueden experimentar grandes movimientos de precio.
Para los principiantes, las criptomonedas generalmente pueden considerarse una parte de mayor riesgo de una cartera, en lugar de asumir que deberían representar toda la cartera.
Bonos
Los bonos pueden proporcionar ingresos por intereses y pueden desempeñar un papel estabilizador dentro de una cartera.
El riesgo y el rendimiento potencial varían dependiendo del tipo de bono y del emisor.
Bienes raíces
Los bienes raíces pueden adquirirse mediante propiedades directamente, REITs y, en algunos mercados, plataformas de crowdfunding inmobiliario.
Sin embargo, los bienes raíces no son automáticamente una inversión de bajo riesgo. Los precios de las propiedades, costos de financiación, vacantes, comisiones y liquidez son factores importantes.
10. ¿Deberías invertir todo de una vez?
No existe una única respuesta.
Supongamos que recibes $5,000 y decides invertirlos.
Podrías invertir el dinero de acuerdo con la distribución que hayas planificado inmediatamente.
Otra alternativa sería distribuir las compras a lo largo del tiempo.
Esto a veces se conoce como promedio del costo en dólares (dollar-cost averaging) cuando se invierten cantidades iguales o planificadas de manera periódica.
La ventaja es que no dependes completamente de un único punto de entrada.
La desventaja es que si los mercados suben mientras mantienes el dinero en efectivo, podrías perderte parte de las posibles ganancias.
La decisión debería depender de tus circunstancias, objetivos y capacidad para tolerar los movimientos del mercado.
11. Cómo elegir una plataforma de inversión
La plataforma que utilices es casi tan importante como la inversión que elijas.
Antes de depositar dinero, investiga:
Regulación
Averigua qué empresa opera la plataforma y qué organismo regulador, si existe, supervisa el servicio financiero correspondiente.
No asumas que un sitio web está regulado simplemente porque utiliza terminología financiera.
Comisiones
Comprueba:
- Comisiones de trading
- Comisiones de gestión
- Comisiones de retiro
- Costos de conversión de divisas
- Comisiones de cuenta
- Spreads
Los costos de inversión pueden reducir los rendimientos a largo plazo.
Inversiones disponibles
¿La plataforma ofrece:
- ¿Acciones?
- ¿ETFs?
- ¿Bonos?
- ¿Criptomonedas?
- ¿Bienes raíces?
- ¿Futuros?
- ¿CFDs?
Asegúrate de comprender exactamente qué estás comprando.
Retiros
Comprende:
- Cómo funcionan los retiros
- Tiempos de procesamiento
- Montos mínimos de retiro
- Requisitos de verificación
- Comisiones aplicables
Seguridad
Busca medidas apropiadas de seguridad de la cuenta, como la autenticación de dos factores y una información clara sobre la custodia de los activos.
12. ¿Qué ocurre con las plataformas de trading e inversión online?
Algunas plataformas online permiten a los usuarios operar o tener exposición a varios mercados desde una sola cuenta.
Estos pueden incluir acciones, materias primas, criptomonedas y derivados.
Sin embargo, existe una diferencia importante entre invertir a largo plazo y hacer trading activo.
Una plataforma que ofrece futuros, CFDs o productos apalancados puede exponer a los usuarios a un riesgo considerablemente mayor que simplemente comprar y mantener una inversión diversificada.
El apalancamiento puede amplificar tanto las ganancias como las pérdidas.
Por lo tanto, una persona que busca "cómo invertir $5,000" no debería asumir automáticamente que una plataforma de trading activo es el mejor lugar para colocar el dinero.
Si estás considerando una plataforma que opera o gestiona fondos en tu nombre, verifica de manera independiente la identidad de la empresa, su situación regulatoria, sus términos, comisiones, acuerdos de custodia y condiciones de retiro antes de comprometer fondos.
XstarTrade puede mencionarse como ejemplo de una plataforma de inversión/trading online dentro de contenido educativo, pero no debería presentarse como garantizada, libre de riesgos o automáticamente adecuada para todos los inversores sin pruebas independientes que respalden esas afirmaciones.
13. Comprender el riesgo y la diversificación
Uno de los principios más importantes de la inversión es la diversificación.
Imagina que colocas todos tus $5,000 en una sola empresa.
Si esa empresa cae un 50%, tu cartera podría perder inmediatamente la mitad de su valor.
Ahora imagina que distribuyes el dinero entre diferentes inversiones.
Una caída en una de ellas podría tener un efecto menor sobre el conjunto de la cartera.
Esa es la idea básica detrás de la diversificación.
Sin embargo, la diversificación no garantiza ganancias ni evita pérdidas durante una caída generalizada del mercado.
También debes diversificar dentro de cada clase de activo.
Por ejemplo, tener cinco acciones tecnológicas no necesariamente significa que tengas una cartera diversificada.
Esas empresas todavía podrían estar expuestas a riesgos económicos y sectoriales similares.
14. Errores comunes que debes evitar
Intentar hacerse rico rápidamente
Uno de los mayores errores que cometen los principiantes es buscar una inversión que pueda convertir $100 en $10,000 rápidamente.
Los rendimientos extraordinarios normalmente vienen acompañados de riesgos extraordinarios.
Invertir dinero que necesitas
No expongas tus gastos esenciales a un riesgo de mercado innecesario.
Seguir tendencias de las redes sociales
Una publicación viral no es una estrategia de inversión.
Investiga antes de invertir.
Poner todo en criptomonedas
Las criptomonedas pueden tener un lugar dentro de una cartera, pero poner toda tu cartera en un único activo altamente volátil puede crear un riesgo enorme.
Ignorar las comisiones
Una pequeña comisión puede no parecer importante hoy, pero los costos repetidos pueden acumularse con el tiempo.
Utilizar apalancamiento sin entenderlo
El apalancamiento puede amplificar las pérdidas de la misma manera que amplifica las ganancias.
Cambiar constantemente de inversión
Saltar de una tendencia a otra puede generar comisiones, impuestos y decisiones innecesarias.
15. Cómo hacer crecer una pequeña inversión con el tiempo
La parte más poderosa de comenzar con $100 no es necesariamente la cantidad inicial.
Es lo que ocurre cuando continúas aportando dinero.
Imagina que inviertes $100 hoy y después continúas agregando otros $100 cada mes.
Tu cartera puede beneficiarse potencialmente del interés compuesto: los rendimientos generados por tu inversión original pueden, a su vez, generar rendimientos adicionales con el tiempo.
Por ejemplo, una persona que comienza con $100 y después aporta otros $100 cada mes está haciendo algo fundamentalmente diferente de alguien que invierte $100 una sola vez y nunca vuelve a aportar.
La constancia importa.
Por eso, los principiantes deberían pensar más allá de:
"¿Dónde puedo colocar mis $100?"
Una pregunta mejor sería:
"¿Cómo puedo crear un sistema que me permita seguir invirtiendo?"
16. Conclusiones
No necesitas ser rico para comenzar a invertir.
Con $100, puedes empezar a desarrollar el hábito.
Con $500, puedes comenzar a crear una cartera diversificada sencilla.
Con $1,000, tienes más flexibilidad.
Con $2,500, puedes construir una cartera más amplia.
Y con $5,000, puedes crear una base de inversión significativa mientras continúas aportando dinero con el tiempo.
El objetivo no debería ser encontrar la inversión que prometa el mayor rendimiento.
El objetivo debería ser encontrar inversiones que se ajusten a:
- Tus objetivos financieros
- Tu horizonte temporal
- Tu tolerancia al riesgo
- Tus conocimientos
- Tu capacidad para soportar pérdidas
Comienza con lo que realmente puedas permitirte invertir, comprende lo que estás comprando, diversifica cuando corresponda, presta atención a los costos y continúa aprendiendo.
Una pequeña cantidad invertida de manera constante puede llegar a ser mucho más significativa con el tiempo que una gran cantidad invertida de manera imprudente.
Comienza poco a poco si es necesario. Invierte de manera consciente. Continúa aprendiendo. Piensa a largo plazo.
Read Also
- How Can I Start Investing?
- Investing for Beginners: A Complete Guide
- How Is Return on Investment Calculated?
Recent Post